


Обзор сервиса ИИС Сбер Инвестиции: отзывы клиентов, стоит ли доверять капитал в управление Сбербанку
В данной статье подробно расскажем о том, как открыть ИИС в Сбербанке, какую стратегию выбрать в доверительном управлении, какие условия выставляет брокер для клиентов. В сети есть масса негативных отзывов о доходности счета. В обзоре попробуем разобраться, почему пользователи недовольны сотрудничеством с компанией, а также выясним, стоит ли доверять свои сбережения ИИС Сбер Инвестиции.
Обзор ИИС от Сбера
Непосредственно индивидуальный инвестиционный счет Сбербанк открыл еще в 2015 году, как только такой тип счетов появился в России. А вот услуга доверительного управления инвесторскими активами была запущена в 2019. Что такое ИИС в Сбербанке простыми словами:
- сумма вклада не имеет ограничений;
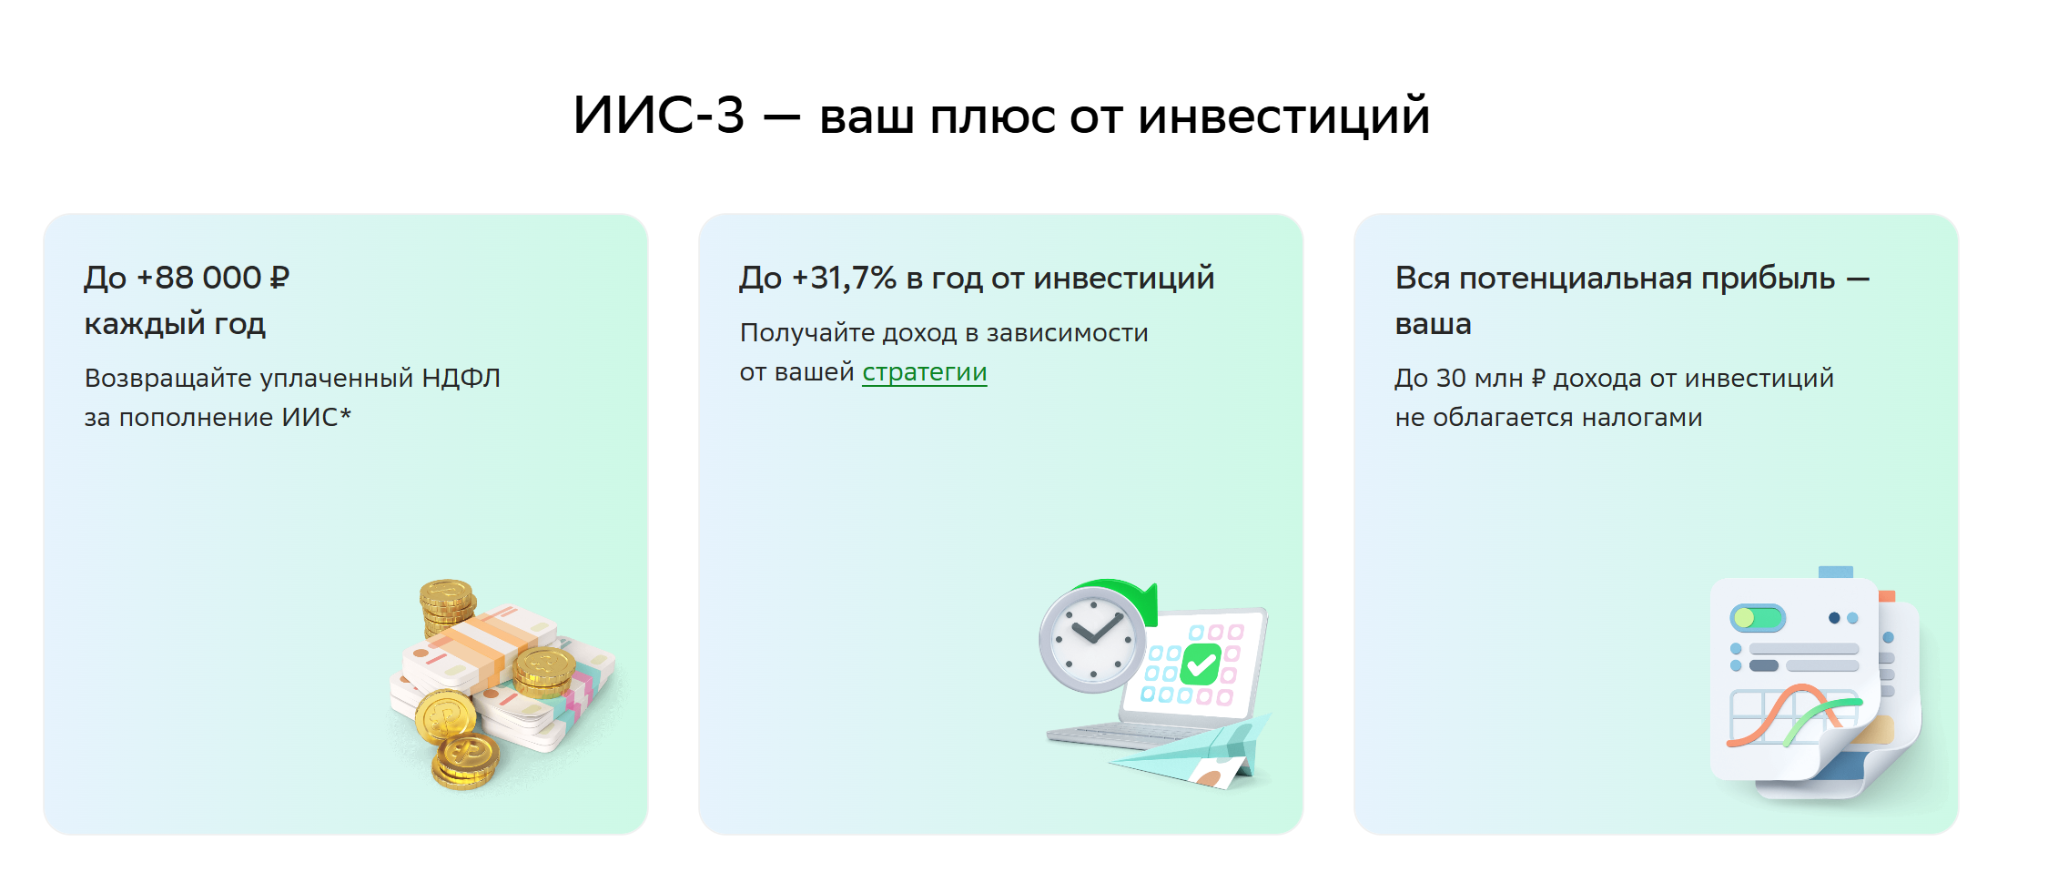
- ИИС дает право на налоговые вычеты, в 2024 году старые типы А и Б были заменены на ИИС третьего типа — ИИС-3, он позволяет вернуть 13% от суммы пополнения и освобождает от уплаты НДФЛ, когда клиент закрывает счет;
- минимальный срок открытия счета — 5 лет, эта цифра будет постепенно увеличиваться, планируется довести ее до 10 лет к 2031 году;
- ограничения — сумма возврата зависит от ставки НДФЛ и не может превышать 88 тысяч рублей при 22%;
- налог платить не нужно, если суммарная прибыль при закрытии счета не превысила 30 млн рублей, однако это не касается некоторых категорий ценных бумаг и дивидендов.
Сбербанк предлагает как самостоятельное управление капиталом, так и готовые инвестиционные решения. Плюсом сотрудничества станет отсутствие необходимости заполнения декларации, банк сделает это автоматически и отправит документ в налоговую.
Компания предлагает несколько вариантов работы с ИИС:
- тариф Самостоятельный — пользователь сам управляет деньгами, покупает и продает бумаги с комиссией 0,06%;
- тариф Управление Активами — готовые стратегии, в которых подбор бумаг и ребалансировку портфеля берет на себя брокер;
- пополнение счета без торговли — способ получить налоговый вычет без проведения каких-либо операций, сумма небольшая, но некоторые используют и такой вид доходности в качестве защиты от инфляции.
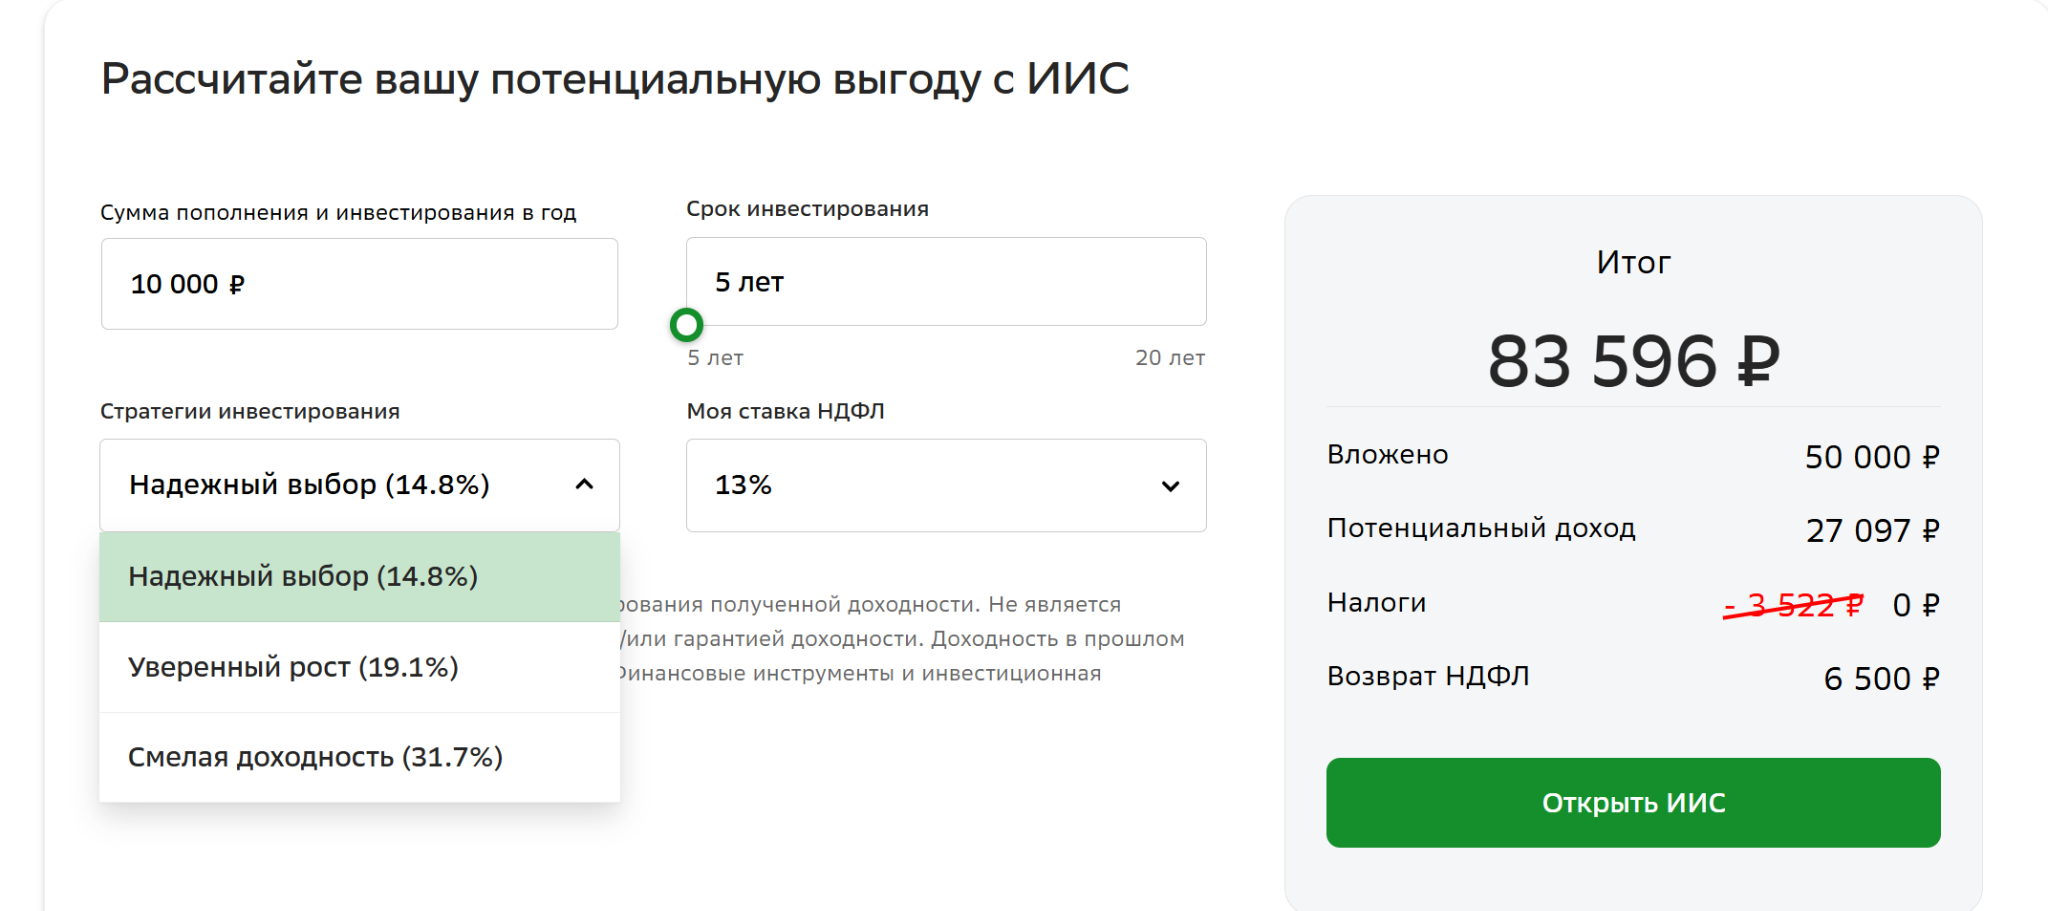
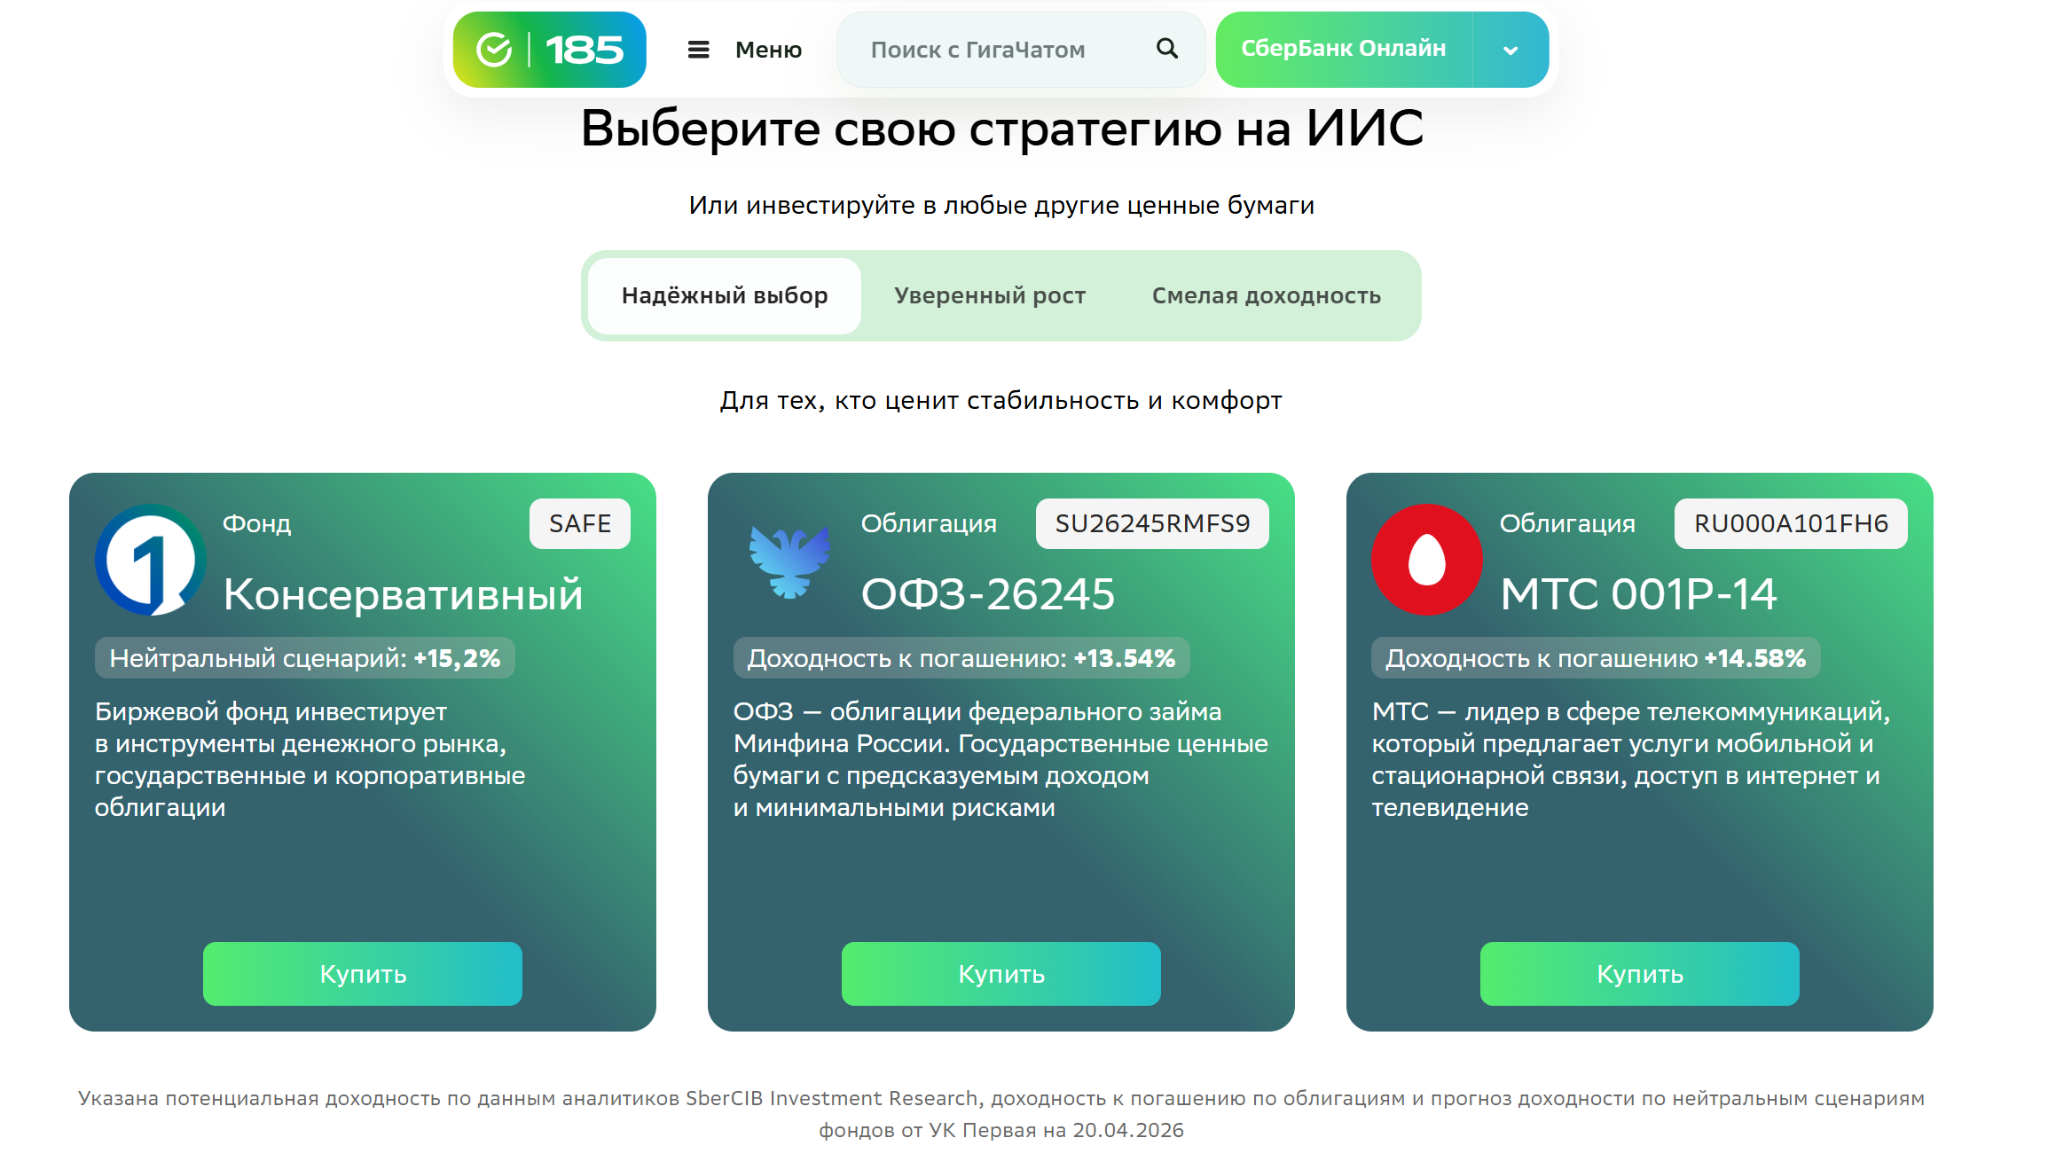
Сейчас на платформе доступно три типа доверительного управления: «Надежный выбор» под 14,8% годовых, «Уверенный рост» под 19,1% и «Смелая доходность» под 31,7%. Важно: суммы не гарантированы, они указаны с учетом показателей прежних лет и могут существенно отличаться от реальной прибыли.
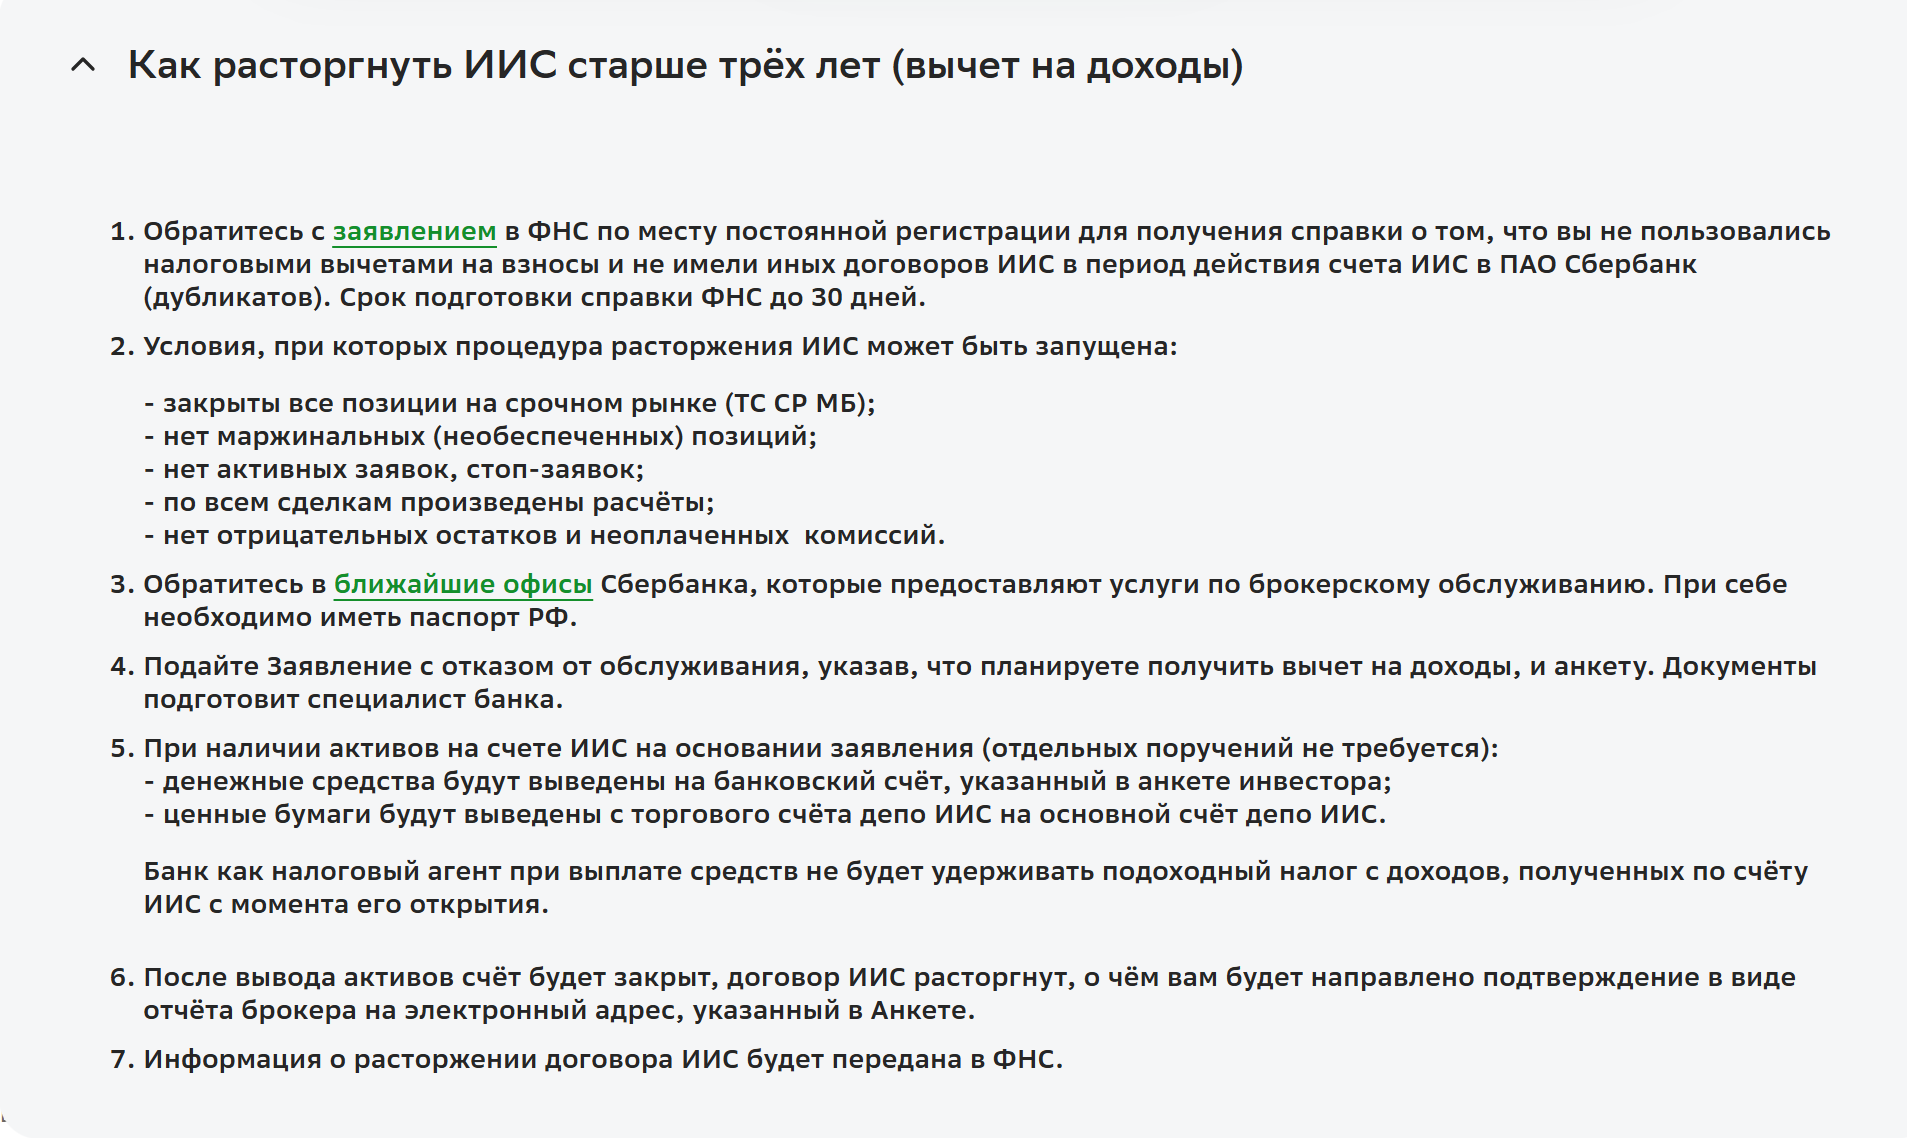
Разберемся, как вывести деньги с ИИС Сбербанк и как закрыть счет. Частичного вывода нет, то есть забрать прибыль и оставить на депозите тело нельзя. Вывод равносилен полному закрытию, а сам процесс зависит от срока самого счета. Например, если инвестор оформил старый ИИС на 3 года и решил прекратить его работу через 2,5 года, то он потеряет все налоговые вычеты, их нужно будет вернуть государству. То же самое происходит со счетами нового типа — от 5 лет и более. По истечении срока действия ИИС клиент в приложении нажимает соответствующую кнопку и все активы (ценные бумаги и свободный капитал) поступают на брокерский счет через 2-5 дней. Налог будет удержан автоматически, но для оформления заявки потребуется предоставить справку из ФНС (документ оформляется 30 календарных дней), что клиент не получал налоговые вычеты на взносы. Все активные маржинальные сделки должны быть закрыты, комиссии оплачены, важно убедиться, что долгов перед брокером нет. Затем нужно обратиться в отделение Сбербанка, имеющее брокерский отдел. Такие представительства есть не в каждом городе, и это огромный минус.
А теперь разберем плюсы и минусы ИИС Сбербанк. К преимуществам можно отнести возможность оформить счет в приложении, но такая функция есть у большинства брокеров. Автоматизация налоговых вычетов и деклараций тоже предоставляется почти всеми конкурентами. Что касается комиссий, то тут нужно быть внимательным. Компания часто ставит по умолчанию тариф «Инвестиционный», в котором ставка за открытие и закрытие сделки составляет 0,3% вместо заявленных 0,06%. Пониженный коэффициент предусмотрен только в тарифе «Самостоятельный». Относительно других брокеров, например, Т-Инвестиции или Альфа, ставка 0,06% будет ниже, так как у конкурентов взимается 0,3%. Профессиональные платформы, например, БКС или Финам, не берут процент при покупке бумаг, но снимают 0,28-0,3% при их продаже. Самая низкая ставка в ВТБ — 0,05%. То есть у Сбера есть преимущество перед конкурентами, но только в одном из тарифов ИИС.
Из минусов можно отметить сложности с закрытием счетов старого типа, процесс требует обязательного визита в отделение брокера. Ранее взималась плата за депозитарий — 150 рублей в сутки, сейчас в описании работы ИИС об этом упоминаний нет, но лучше уточнить информацию у представителя компании. Относительно обычных счетов, где можно активно торговать, основным минусом будет невозможность вывода средств раньше окончания срока действия ИИС.
Резюмируя все сведения, стоит ли открывать ИИС в Сбербанке? Однозначного ответа нет. Все зависит от вида активности инвестора. Если это долгосрочная стратегия на 5-10 лет с регулярными покупками акций и крайне редкими продажами, то вполне имеет смысл рассмотреть именно ИИС из-за налоговых вычетов. Однако стоит учитывать, что дивиденды по акциям рассчитываются в доход отдельно и выводятся тоже отдельно. Для ИИС нового типа есть возмещение ущерба до 1,4 млн рублей в случае банкротства брокера, что для Сбербанка кажется сомнительным.
Индивидуальный инвестиционный счет Сбербанк: отзывы реальных клиентов
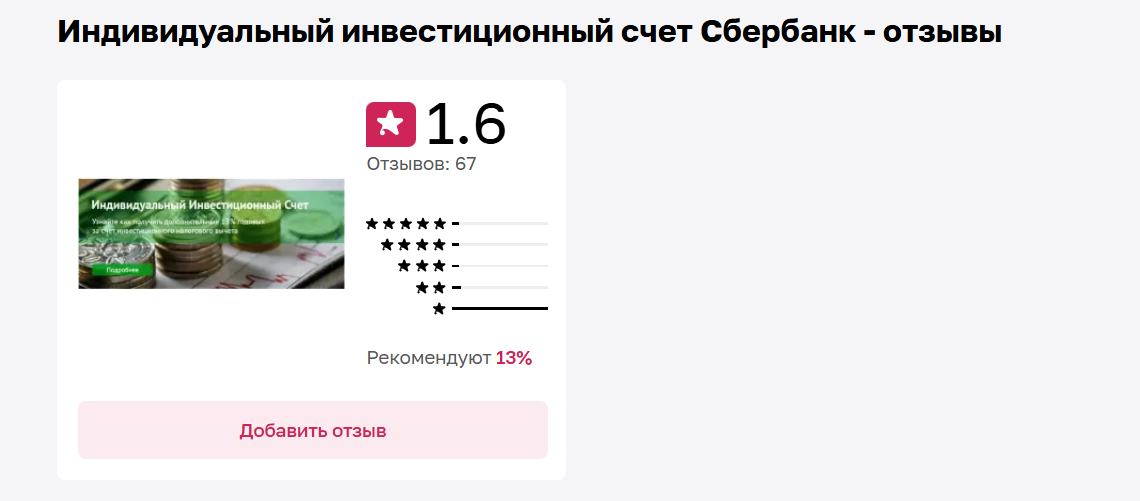
О сервисе ИИС Сбербанк отзывы преимущественно негативные. Основные жалобы клиентов связаны со следующими проблемами:
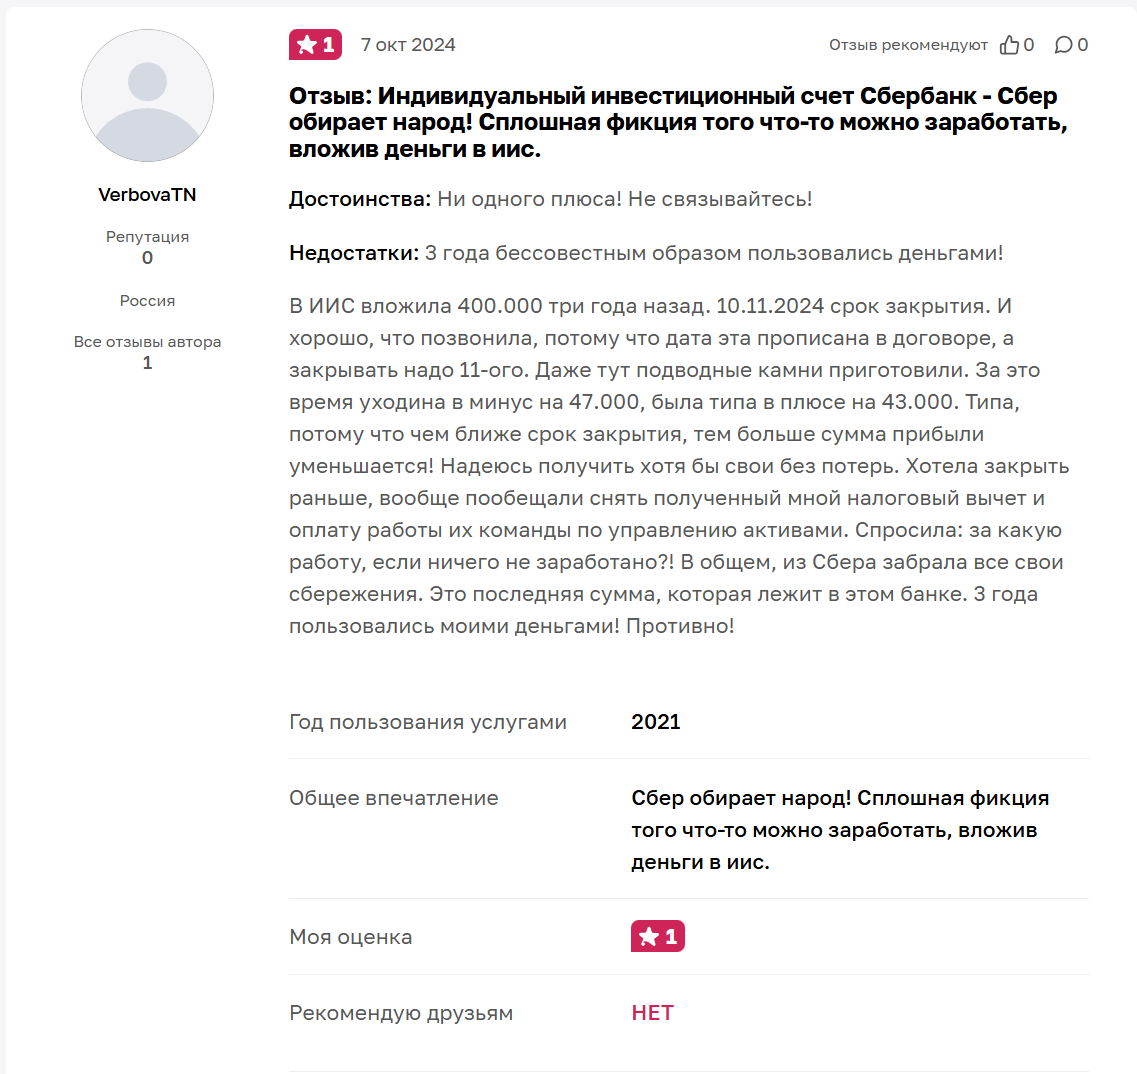
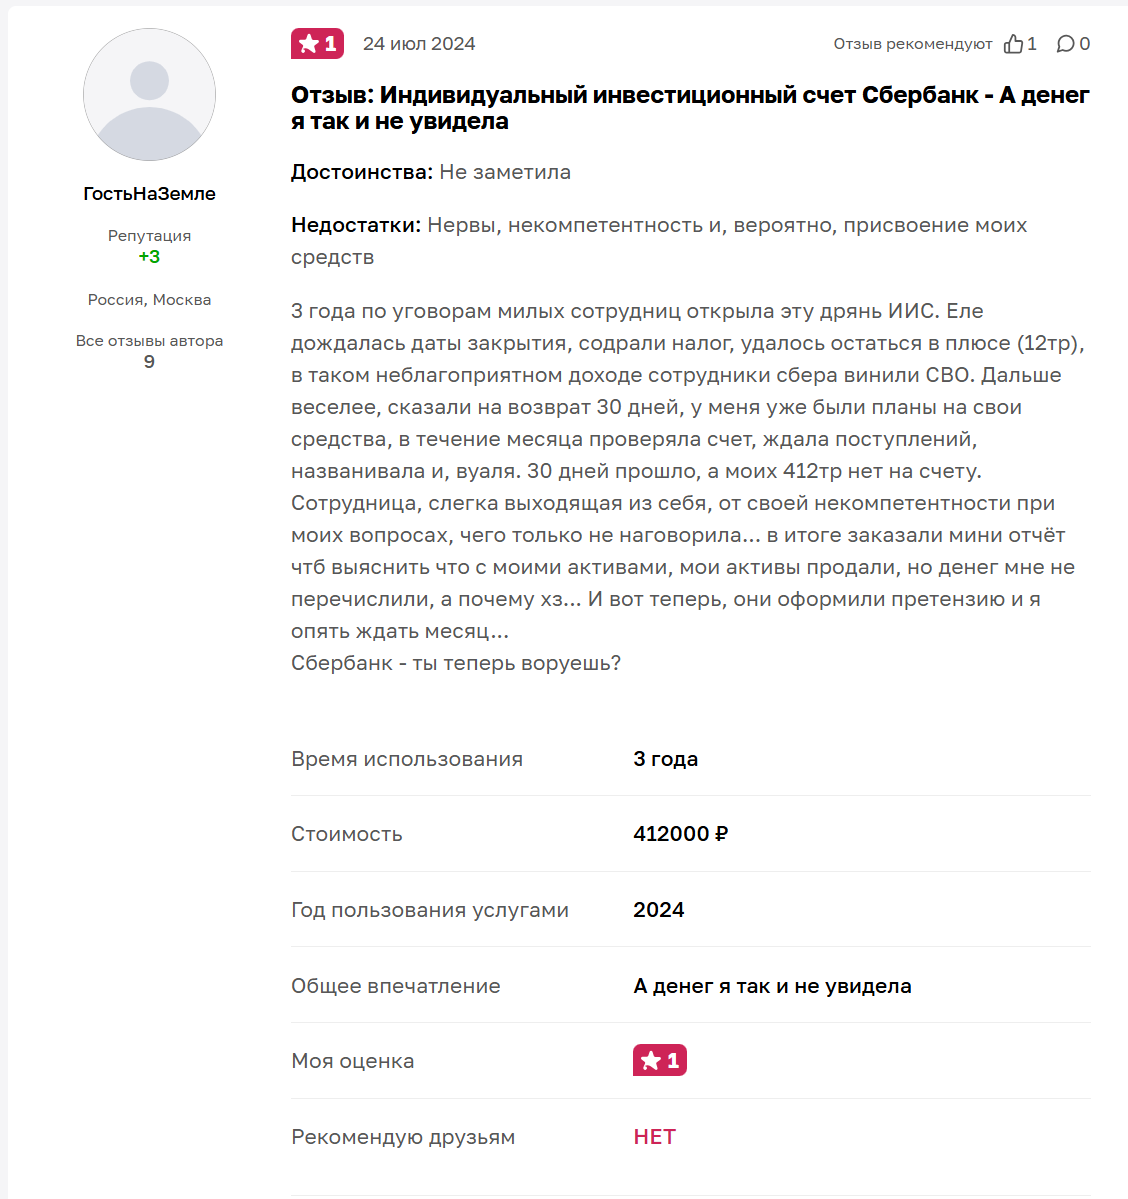
- проблемы с закрытием счета — сотрудники всячески затягивают операцию и не укладываются в положенные 30 дней, у многих клиентов деньги зависают в банке на лишние 3-6 месяцев;
- оформление документов в налоговую должно производиться автоматически, однако у многих пользователей сложилась ситуация, когда брокер заставил вручную собирать пакет документов и самостоятельно отправлять их в ФНС;
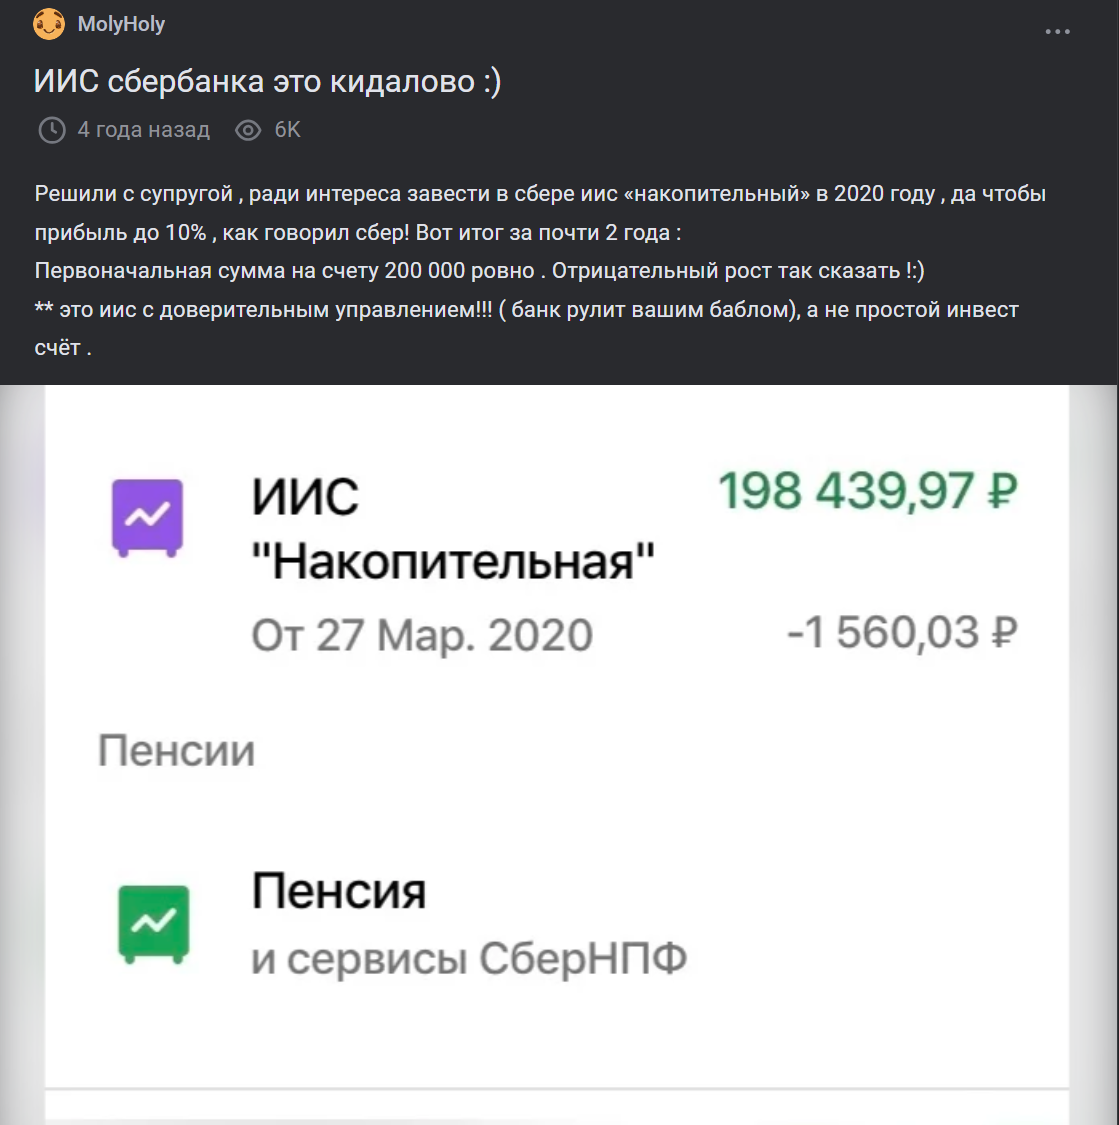
- заявленная доходность выше ставки по банковским вкладам на тарифах с доверительным управлением — фикция, ни одного позитивного комментария о полученной прибыли найти не удалось, зато полно жалоб на убытки по истечении трех лет удержания денег, то есть брокер просто прокручивает клиентский капитал и присваивает полученные средства.
Некомпетентность сотрудников, хамское обращение и прочие недостатки системы обслуживания тоже указаны в отзывах об ИИС Сбер инвестиции.
Подведем итоги: стоит ли пользоваться ИИС от Сбербанка
ИИС Сбер — неплохая возможность для инвесторов, готовых самостоятельно управлять портфелем, но только при использовании тарифа со сниженной комиссией за открытие и закрытие сделок.
Основные тезисы статьи:
- надежный банк и брокер не гарантируют прибыли, большая часть жалоб связана с уменьшением баланса по истечении трех лет доверительного управления;
- автоматизация процессов налоговых расчетов тоже не гарантирована, есть много примеров, когда клиентам приходилось самостоятельно собирать документы в ФНС;
- ИИС нельзя закрыть раньше срока окончания счета без финансовых потерь;
- не стоит рассчитывать на получение денег сразу после подачи заявки на закрытие счета, Сбер любит затягивать процесс на несколько месяцев;
- есть гарантия возврата до 1,4 млн рублей в случае банкротства банка, но такая ситуация маловероятна;
- некоторым пользователям настоятельно рекомендуют посетить брокерский офис Сбера для закрытия счета, а такие представительства есть только в крупных городах;
- перед открытием и использованием ИИС стоит уточнить все детали работы — комиссии, ставка депозитария и пр., так как в компании по умолчанию настроены самые дорогие процентные ставки, их нужно менять вручную.
Своими впечатлениями о сотрудничестве по ИИС со Сбербанком вы можете поделиться в комментариях под обзором.
Я еще не встречал ни одного нормаьного человека, который занимаетс криптой, все поголовно мошенники, которые просто наживаются за наш счет. Этот ничем не отличается от них
Не преувеличивай. Дофига людей зарабатывает в крипте, хотя большинство и правда мошенники. Ты просто видишь только тех, кто громче всех кричат. А тут нужно копать глубже и искать тех кто давно на рынке. Вот к примеру https://tehnoobzor.com/salven-obzor/ если есть нормальный бюджет советую попробовать.
Согласен, не нужно всех под одну гребенку ровнять. Я работал с другой командой и там реально платили, просто я решил что 10% в месяц это хуйня и решил поискать преключений на свой кошелек)
Сбер Инвестиции с их ИИС Левитан обещают доходность до 22,9% в год, но при этом берут 2% за управление и до 3% за досрочное погашение. В итоге, даже при нейтральном сценарии доходность может быть ниже банковского депозита. К тому же, проекту всего несколько месяцев, а отзывов нет. Слишком много рисков для такой сомнительной выгоды.
Проект «ИИС с фондом Левитан» вызывает серьезные сомнения. Во-первых, отсутствие отзывов и обсуждений за полгода существования говорит о низком интересе инвесторов. Во-вторых, обещанная доходность в 9,5% при негативном сценарии едва покрывает инфляцию, а при нейтральном сценарии (16,6%) может быть ниже банковских депозитов. Комиссия за управление в 2% и дополнительные расходы до 0,65% съедают значительную часть прибыли. Кроме того, штрафы за досрочное погашение паев (до 3% при закрытии до 2 лет) ограничивают гибкость инвестора. Вложение в этот фонд выглядит малопривлекательным и рискованным.